 13.10.2026 07:41 PM
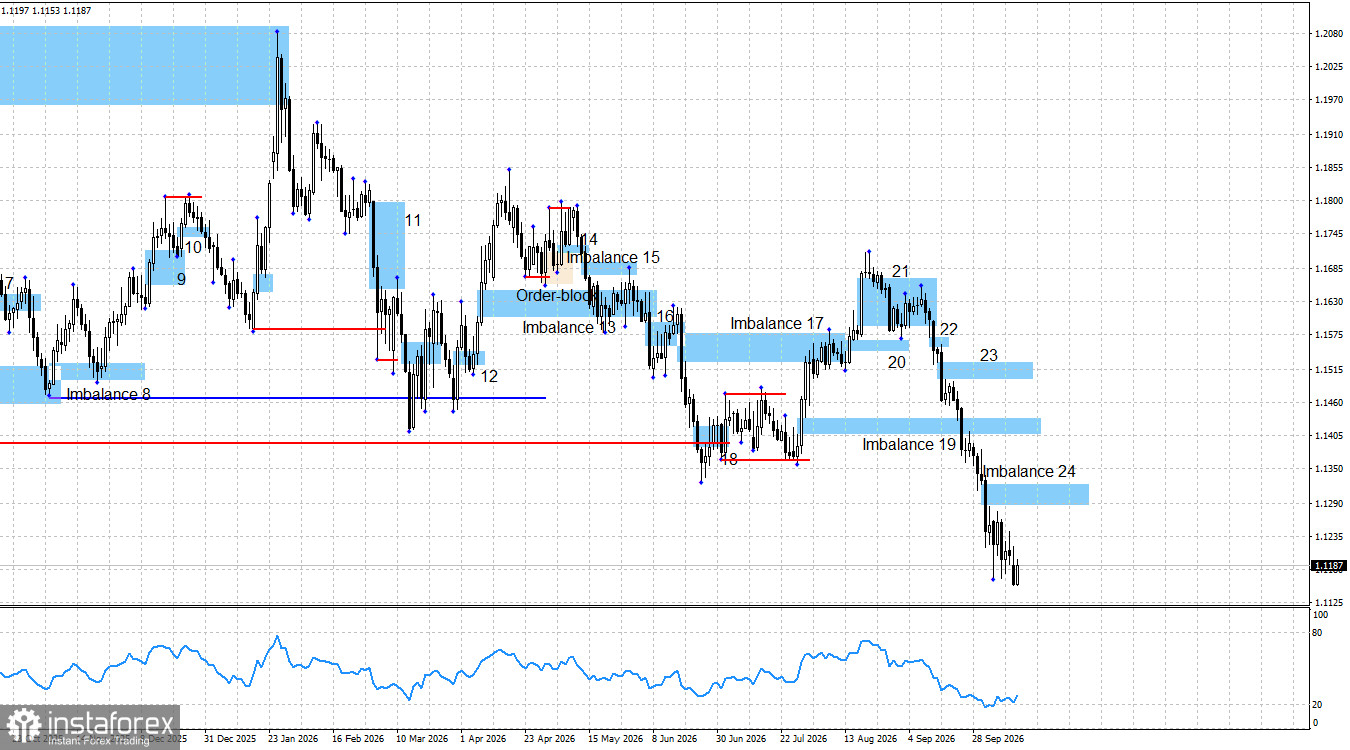
除了幾次短暫的盤整之外,EUR/USD 貨幣對已連續下跌 24 個交易日。在此期間,歐元已下跌 500 點,而這波跌勢早在一個多月前就已開始,當時市場開始為 FOMC 升息做準備。自那之後,市場參與者持續買入美元,並利用任何藉口來為這些買盤找到理由。在交易術語中,這類走勢被稱為order flow。通常,大型市場參與者會先在一定區間內累積大量掛單,經過一段時間後,這些訂單開始被陸續成交。到了那個階段,當下的新聞背景基本已經變得次要:訂單早已掛好,現在只是進入執行階段。
例如,上週交易者幾乎沒有什麼像樣的理由去拋售 EUR/USD,除了法國預算危機這一類常見的問題之外。然而,歐元仍持續走低。新的一週才剛開始,空頭就再度展開攻勢,即便市場上尚未出現任何重要消息。不過,隔夜 FOMC 成員 Beth Hammack 表示,利率應該以更快的步伐升高,中途不宜停頓,這又給了交易者一個買入美元的新藉口。其他幾乎所有 FOMC 成員都準備在年底前最多再收緊一次政策,這一點並不重要;聯準會今年只升息過一次,這一點也同樣無足輕重。美元的走勢就像聯準會每天都在升息一樣,不斷攀升。
到目前為止,還沒有任何因素能真正阻止歐元下跌。ECB 的貨幣政策收緊、歐盟方面優於預期的經濟數據、令人失望的美國勞動市場數據以及各種看漲技術型態,全都未能扭轉這波趨勢。隨著 Imbalance 19 被完全否定,歐元朝向 1.10 心理關卡的道路已變得相當清晰。原本看漲的 Imbalance 19 反而變成了看跌的反轉不平衡區,並產生了新的賣出訊號。多頭未能從兩波漲勢中獲利,也未能利用美國勞動市場數據不佳的利多。空頭甚至連等 Imbalance 24 被填補都懶得等,就重新發動攻勢。
9 月份,FOMC 不僅升息,還明確釋出願意進一步收緊貨幣政策的訊號。光是這一點,就足以支撐空頭大規模推進。即便聯準會在 9 月完成了一次緊縮,且 10 月或 12 月仍存在進一步收緊的可能,我仍然不認為,歐元在這整段期間之內,竟然沒有收到過任何一次真正正面的消息。
整體來看,在我看來,新聞面依然是偏向多頭的。儘管聯準會的貨幣政策立場日益強硬,但匯率走向並非只由這一項因素決定。我們必須記得:美國公債殖利率正創下歷史新高,對聯邦預算造成沉重壓力;美國經濟在最近幾個季度放緩;美國勞動市場讓人失望的次數多於帶來驚喜的次數;Donald Trump 在 2026 年重新掀起與多國之間一波又一波的貿易與非貿易爭端;美股市場則因大量透過舉債資金無節制投入 AI 相關科技公司,而持續引發嚴重隱憂。歐盟同樣存在不少問題,但重點就在於:問題是各地都有,然而下跌的卻只有歐元。
目前的圖表結構明確指向看跌動能將延續。此刻唯一具有實質參考價值的型態是 Imbalance 24,而這個不平衡區短期內很可能不會被填補,因為空頭根本不需要任何休息。多頭僅剩的一線希望,是向下掃過去年 6 月低點 1.1066 一帶的流動性。不過,這種情況發生的機率極低。
週二幾乎沒有任何重要的經濟數據。德國在早盤公佈了 9 月份最終通膨數據,而美國的成屋銷售報告則在下半天出爐。然而大家都很清楚,這類等級的數據,目前對這一貨幣對的匯價幾乎沒有實質影響。
在 2026 年,多頭仍有許多理由發動反攻。從結構性以及長期角度來看,Trump 去年導致美元大幅走弱的政策並沒有發生根本性改變。即便 FOMC 採取鷹派立場,現在我依然看不到能夠為美元提供強勁支撐的重大因素。至於在 2026 年上半年大部分時間裡支撐美元需求的地緣政治局勢,如今也已失去那樣的效果。
美國與歐盟經濟日曆:
10 月 14 日的經濟日曆上有三項事件,其中最值得關注的是通膨報告。相關經濟數據可能會在週三下午影響市場情緒。
EUR/USD 預測與交易建議:
在我看來,該貨幣對仍處於一個多年期升勢當中,只不過這一漲勢已經修正盤整了一整年。七個月前,新聞面突然大幅轉向有利空頭,但這一延續四年的上升趨勢,本身尚不能被視為已經失效或結束。多頭或許能在年底前再度發起攻勢,但就眼下而言,他們唯一相對現實的機會,就是去年 6 月所創下的 1.1066 低點。空頭則從 Imbalance 19 中獲得了新的賣出訊號。在目前階段,空單只需要繼續持有即可。空頭對自身優勢的信心之強,甚至不需要價格先回到 Imbalance 24 區域內完成「重新平衡」。多頭幾乎已經所剩無幾,只能寄望出現奇蹟。


