Voir aussi
 14.10.2026 08:53 AM
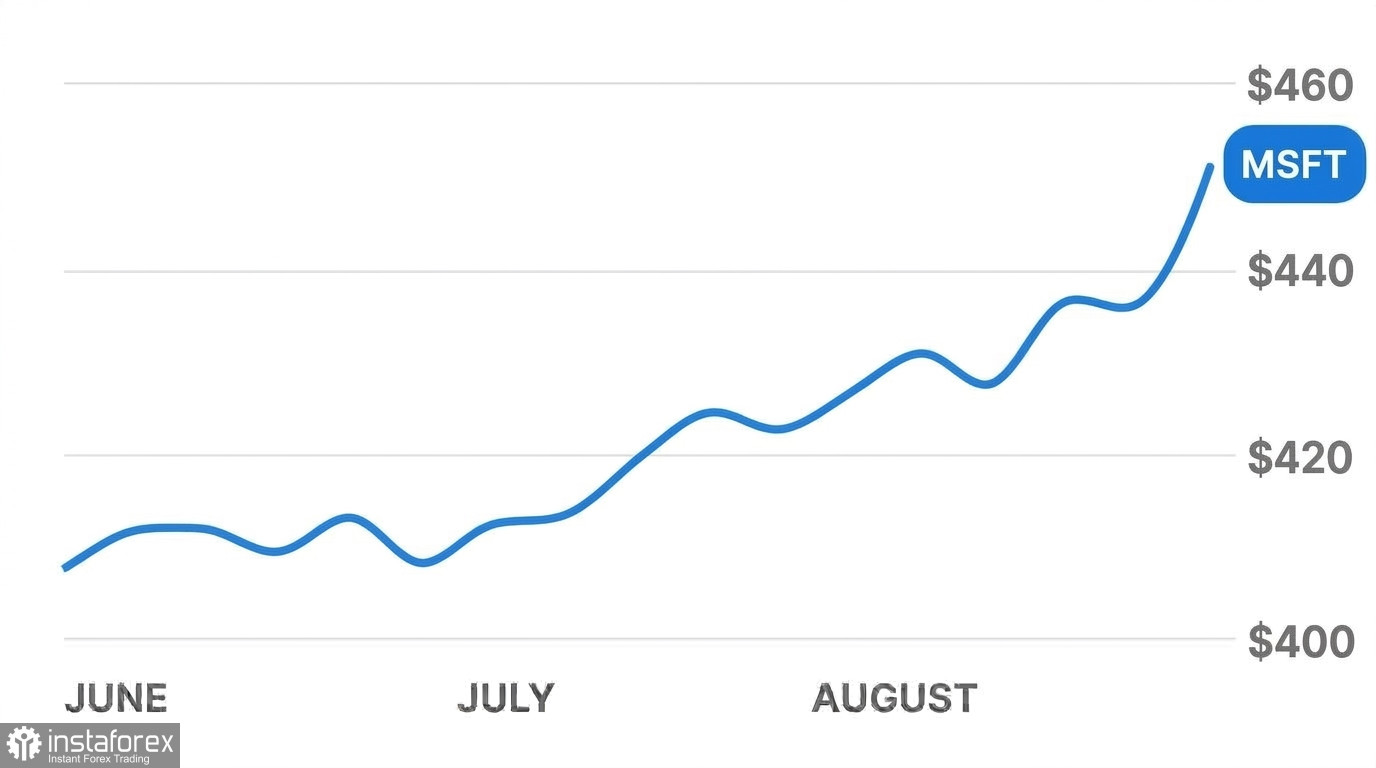
Le principal catalyseur de la dynamique acheteuse a été la présentation du nouveau processeur serveur Azure Maia 300. Cet accélérateur en silicium personnalisé a été conçu par les ingénieurs de Microsoft pour optimiser les charges de travail des réseaux neuronaux au sein des services cloud pour entreprises. La société a annoncé son intention de déployer des capacités de serveurs totalisant plusieurs gigawatts à partir de 2027. Le passage à sa propre gamme de puces vise à réduire les dépenses continues liées aux GPU haut de gamme de fournisseurs tiers, au premier rang desquels Nvidia. Le modèle d’entrée de gamme de la série, Maia 200, prend déjà en charge des requêtes utilisateurs en direct au sein de l’assistant numérique Copilot. Le Maia 300 permet de traiter 40 % de tokens supplémentaires — unités fondamentales de texte et de code — par mégawatt d’énergie consommé par rapport aux GPU serveurs standards actuellement disponibles sur le marché.
Pour renforcer son empreinte dans l’infrastructure serveur, Microsoft s’est associé à Marvell Technology et Oracle dans le cadre de l’Open Compute Project international. Les partenaires ont constitué un groupe de travail afin d’élaborer une norme ouverte pour un module matériel de sécurité intégré. Directement intégré à la carte mère du serveur, ce module isole la gestion des clés de chiffrement et protège les bases de données cloud contre les interceptions de données au niveau matériel, tout en réduisant la latence des requêtes.
Ce contexte favorable a déclenché une vague de relèvements d’objectifs de cours parmi les grandes banques d’investissement. Les analystes de Barclays ont relevé leur objectif sur Microsoft de 512 $ à 600 $, en maintenant une recommandation « Overweight », en raison d’une accélération de la demande logicielle sur le trimestre en cours. Deutsche Bank a augmenté son objectif de cours de 550 $ à 600 $. Les experts de JPMorgan ont désigné le titre comme l’une de leurs principales convictions, Melius a fixé un objectif record de 665 $, et Wells Fargo anticipe une progression vers 725 $ par action.
L’attention du marché se tourne désormais vers la publication des résultats trimestriels prévue le 28 octobre 2026. Le consensus des analystes table sur un bénéfice par action de 4,72 $ pour un chiffre d’affaires total de 90,4 milliards de dollars. Les points de focalisation clés incluront le maintien de la croissance du cloud Azure dans la zone de 44–45 % et les premiers résultats opérationnels dans le cadre de la nouvelle structure d’entreprise à deux segments.
Cinq contraintes majeures continuent d’exercer une pression sur le cours de l’action Microsoft et sur sa performance financière :
• Suspension par le U.S. Department of Labor du programme de visas PERM L’agence a suspendu l’autorisation de Microsoft de parrainer des professionnels étrangers pour la résidence permanente. Cette mesure affecte les opérations RH de Microsoft qui gèrent environ 6 000 prolongations de visas et certifications de travail pour le personnel international. Cette sanction crée un risque immédiat de rétention pour des ingénieurs et chercheurs clés en machine learning.
• Enquête de l’autorité italienne de la concurrence sur la division Gaming Les autorités italiennes, avec le soutien de la Commission européenne, ont lancé une enquête formelle sur les studios de jeux de la société. Celle-ci cible les transactions de monnaie virtuelle in-game et les modèles de facturation des commissions aux utilisateurs. Cette enquête s’ajoute aux défis réglementaires croissants de l’entreprise en Europe et fait peser un risque de sanctions financières importantes.
• Manque à gagner sur les revenus d’OpenAI Un rapport du Financial Times a révélé que le chiffre d’affaires annuel du principal partenaire de Microsoft est inférieur de 20 milliards de dollars aux prévisions antérieures. Ce rapport a ravivé les doutes du marché quant à la capacité des grands modèles d’IA générative à générer, à court terme, des retours suffisants sur les montants considérables investis dans les clusters de calcul.
• Dépenses d’investissement supérieures à 50 milliards de dollars et valorisation tendue Les dépenses d’investissement trimestrielles consacrées à la construction de data centers, à l’achat de serveurs et aux réseaux en fibre optique dépassent désormais 50 milliards de dollars. La société de courtage Phillip Securities a abaissé sa recommandation sur Microsoft à « Neutral » avec un objectif de 515 $, estimant que la valorisation actuelle intègre déjà pleinement les facteurs positifs à court terme et laisse une marge d’erreur limitée par rapport aux objectifs financiers.
• Prises de bénéfices des investisseurs particuliers avant les chiffres de l’inflation Le sentiment sur la plateforme de trading de détail Stocktwits s’est orienté vers des positions nettes vendeuses, accompagné d’un volume de messages élevé. Les traders prennent leurs bénéfices à proximité du plus haut sur 52 semaines à 553,72 $. Les nouvelles données sur l’inflation des ménages américains incitent à une prudence accrue, avec le risque de conforter la politique monétaire restrictive de la Federal Reserve, maintenue durablement à des niveaux élevés.
Notre opinion sur la trajectoire à court terme de Microsoft reste prudente et ne valide pas la fourchette d’objectifs de Wall Street de 600–725 $ au cours des prochains mois.
Dans la période précédant la publication des résultats du 28 octobre 2026, l’action devrait entrer dans une phase de consolidation, évoluant latéralement dans une bande de 530–550 $. Les investisseurs particuliers devraient continuer à alléger leurs positions près du sommet à 553,72 $, tandis que l’incertitude macroéconomique entourant les indicateurs d’inflation pourrait inciter les investisseurs institutionnels à différer d’importants renforcements de positions.
La prochaine conférence de résultats constituera l’épreuve décisive. Pour soutenir une valorisation supérieure à 540 $, l’entreprise doit confirmer une progression d’au moins 45 % du chiffre d’affaires d’Azure et démontrer des retours viables sur des capex trimestriels dépassant 50 milliards de dollars. Les livraisons de volume de la puce Maia 300 ne monteront en puissance qu’à partir de 2027, ce qui signifie que cette architecture n’apportera aucun soutien financier direct sur l’exercice en cours.
Dans le scénario de base jusqu’à la fin de l’année 2026, nous anticipons une zone de fluctuation comprise entre 520 $ et 565 $ par action. Les restrictions sur les visas de travailleurs étrangers, les litiges juridiques persistants en Europe et le ralentissement des revenus chez OpenAI constitueront des freins structurels à l’allocation de trésorerie disponible. Les investisseurs pourraient préférer ne pas acheter sur les niveaux actuels et attendre la confirmation des indicateurs d’exécution dans la division cloud après la publication d’octobre.

