 14.10.2026 08:53 AM
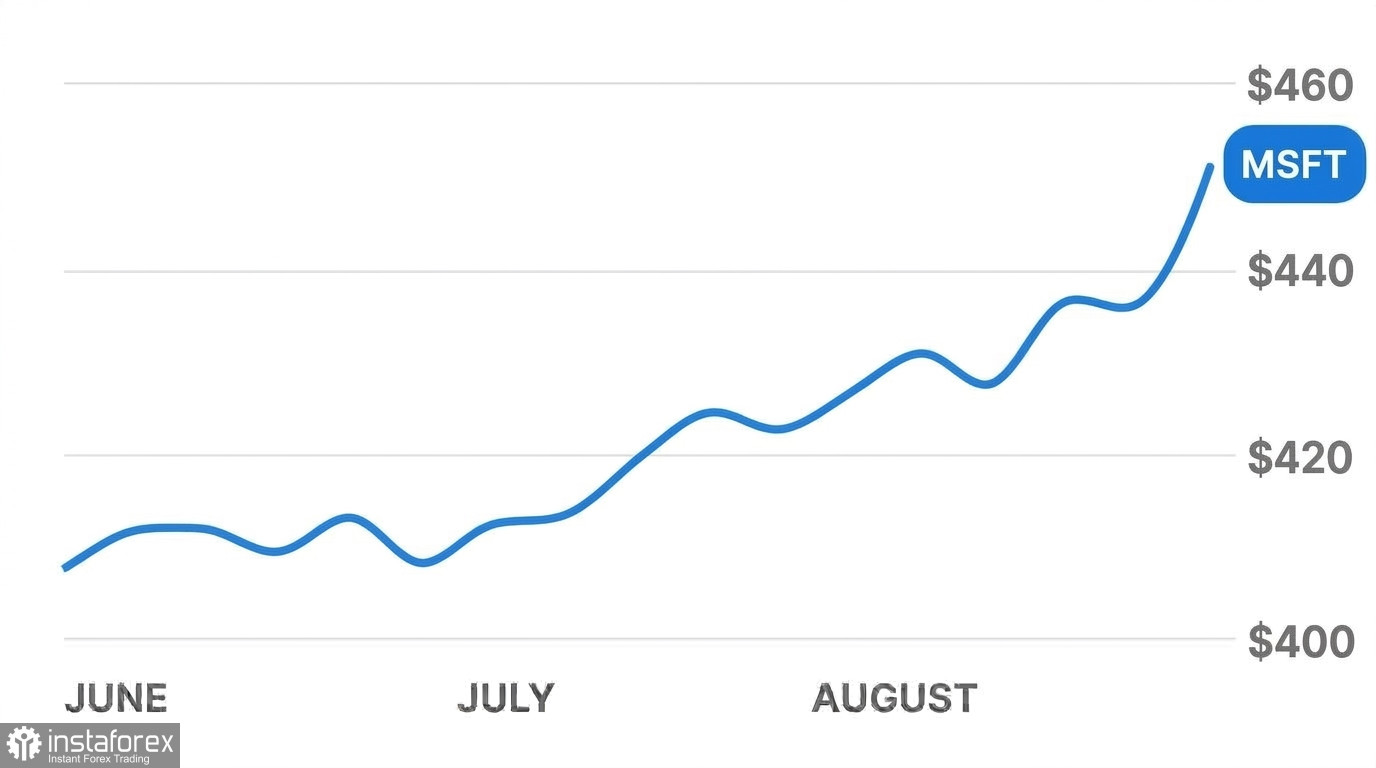
كان المحفز الرئيسي لزخم الشراء هو الكشف عن معالج الخوادم الجديد Azure Maia 300. صُمم هذا المسرّع المخصص من قبل مهندسي Microsoft لتحسين أحمال عمل الشبكات العصبية عبر خدمات الحوسبة السحابية الموجهة للشركات. وأعلنت الشركة عن خطط لنشر قدرة خوادم متعددة الجيجاواط بدءًا من عام 2027. ويهدف الانتقال إلى مجموعة الشرائح الداخلية الخاصة بالشركة إلى كبح النفقات المستمرة على وحدات معالجة الرسومات عالية الجودة من المورّدين الخارجيين بقيادة Nvidia. أما الطراز الأصغر في السلسلة، Maia 200، فهو يعالج بالفعل طلبات المستخدمين المباشرة ضمن المساعد الرقمي Copilot. ويقدّم Maia 300 عددًا أكبر من الرموز (tokens) – وهي الوحدات الأساسية للنصوص والبرمجيات – بنسبة 40% لكل ميجاواط من الطاقة المستهلكة مقارنة بوحدات معالجة الرسومات القياسية للخوادم المتاحة حاليًا في السوق.
ولتقوية بصمتها في بنية الخوادم التحتية، دخلت Microsoft في شراكة مع Marvell Technology وOracle ضمن إطار مشروع Open Compute Project الدولي. وقد شكّل الشركاء مجموعة عمل لتطوير معيار مفتوح لوحدة أمن عتادية مدمجة. تُدمج هذه الوحدة مباشرة في اللوحة الأم للخادم، وتعمل على عزل إدارة مفاتيح التشفير وحماية قواعد بيانات الحوسبة السحابية من اعتراض البيانات على مستوى العتاد، مع تقليل زمن استجابة الاستعلامات.
هذا المشهد الإيجابي أشعل موجة من رفع الأسعار المستهدفة لدى كبريات بنوك الاستثمار. فقد رفع محللو Barclays السعر المستهدف لسهم Microsoft من 512 إلى 600 دولار مع الإبقاء على توصية "Overweight"، مشيرين إلى تسارع الطلب على البرمجيات في الربع الحالي. ورفعت Deutsche Bank السعر المستهدف من 550 إلى 600 دولار. وصنّف خبراء JPMorgan السهم كأحد أفضل الاختيارات، بينما حدّدت Melius أعلى سعر مستهدف في السوق عند 665 دولارًا، وتوقعت Wells Fargo وصول السعر إلى نحو 725 دولارًا للسهم.
يتحوّل انتباه السوق الآن إلى صدور تقرير أرباح الربع المالي والمقرر في 28 أكتوبر 2026. ويتوقع إجماع المحللين ربحية سهم قدرها 4.72 دولار على إيرادات إجمالية تبلغ 90.4 مليار دولار. وستتركّز الأنظار على الحفاظ على نمو قطاع Azure السحابي ضمن نطاق 44–45%، وعلى النتائج التشغيلية المبكرة في ظل هيكل الشركة الجديد القائم على قسمين رئيسيين.
تواصل خمسة قيود أساسية الضغط على سعر سهم Microsoft وأدائها المالي:
• تعليق وزارة العمل الأميركية لمشاركة الشركة في برنامج تأشيرات PERM علّقت الوزارة ترخيص Microsoft لرعاية المتخصصين الأجانب للحصول على الإقامة الدائمة. ويؤثر هذا الإجراء في عمليات إدارة الموارد البشرية لدى الشركة، التي تتولى معالجة ما يقرب من 6,000 طلب لتمديد التأشيرات وشهادات العمل للموظفين الدوليين. وتمثل هذه العقوبة خطرًا فوريًا على الاحتفاظ بالمهندسين والباحثين الرئيسيين في مجال تعلم الآلة.
• تحقيق مكافحة الاحتكار في إيطاليا بحق قطاع الألعاب فتحت السلطات الإيطالية، بدعم من المفوضية الأوروبية، تحقيقًا رسميًا في استوديوهات الألعاب التابعة للشركة. ويركّز التحقيق على معاملات العملات الافتراضية داخل الألعاب ونماذج احتساب العمولات على المستخدمين. ويضيف هذا التحقيق إلى التحديات التنظيمية المتزايدة التي تواجهها الشركة في أوروبا، ويحمل مخاطر فرض غرامات مالية كبيرة.
• تراجع إيرادات OpenAI كشف تقرير لصحيفة Financial Times أن الإيرادات السنوية للشريك الرئيسي لـ Microsoft أقل من التوقعات السابقة بنحو 20 مليار دولار. وقد أعاد هذا التقرير إشعال شكوك السوق حيال قدرة نماذج الذكاء الاصطناعي التوليدي الكبيرة على تحقيق عوائد كافية على المدى القريب تعوّض الاستثمارات الضخمة في مجموعات الحوسبة.
• نفقات رأسمالية تتجاوز 50 مليار دولار وتقييمات ممتدة تجاوزت النفقات الرأسمالية الفصلية المخصصة لبناء مراكز البيانات، وشراء الخوادم، وشبكات الألياف الضوئية مستوى 50 مليار دولار. وخفّضت شركة الوساطة Phillip Securities توصيتها لسهم Microsoft إلى "Neutral" مع سعر مستهدف يبلغ 515 دولارًا، مشيرة إلى أن التقييمات الحالية تعكس بالكامل الإيجابيات المتوقعة على المدى القريب، وتترك هامش خطأ محدودًا مقارنة بالتوجيهات المالية للإدارة.
• جني أرباح من المستثمرين الأفراد قبل بيانات التضخم تحوّل مؤشر المعنويات على منصة التداول للأفراد Stocktwits نحو صافي بيع، بالتوازي مع ارتفاع في حجم الرسائل. ويقوم المتداولون بجني الأرباح بالقرب من القمة المسجّلة خلال 52 أسبوعًا عند 553.72 دولار. كما تضيف بيانات التضخم الاستهلاكي الأميركية الجديدة مزيدًا من الحذر، مع احتمال تعزيز نهج الاحتفاظ بأسعار الفائدة المرتفعة لفترة أطول من جانب الاحتياطي الفيدرالي.
تبقى رؤيتنا لمسار سهم Microsoft على المدى القريب حذرة، ولا تدعم نطاق الأسعار المستهدفة لوول ستريت بين 600 و725 دولارًا خلال الأشهر المقبلة.
قبل الإعلان عن أرباح 28 أكتوبر 2026، من المرجح أن يدخل السهم في مرحلة تجميع، ويتحرك عرضيًا ضمن نطاق 530–550 دولارًا. ومن المتوقع أن يواصل المستثمرون الأفراد تقليص مراكزهم بالقرب من القمة 553.72 دولار، بينما قد تدفع حالة عدم اليقين الكلية المرتبطة ببيانات التضخم الصناديق الاستثمارية المؤسسية إلى التريث قبل إجراء زيادات كبيرة في المراكز.
سيكون مؤتمر الإعلان عن الأرباح الاختبار الحاسم. وللحفاظ على تقييم يفوق 540 دولارًا للسهم، يجب على الشركة أن تؤكد تحقيق نمو في إيرادات Azure لا يقل عن 45%، وأن تُظهر عوائد مجدية على نفقات رأسمالية فصلية تتجاوز 50 مليار دولار. ولن ترتفع وتيرة تسليم شرائح Maia 300 على نطاق واسع قبل عام 2027، ما يعني أن هذه البنية لن توفّر دعماً ماليًا مباشرًا في السنة المالية الحالية.
يشير سيناريو القاعدة حتى نهاية عام 2026 إلى نطاق تداول بين 520 و565 دولارًا للسهم. وستعمل قيود تأشيرات العمالة الأجنبية، والنزاعات القانونية المستمرة في أوروبا، وتباطؤ الإيرادات لدى OpenAI كعوامل هيكلية تقيد قدرة الشركة على تخصيص النقد الحر. وقد يرغب المستثمرون في تجنّب الشراء عند المستويات المرتفعة الحالية وانتظار تأكيد مؤشرات التنفيذ في قسم الحوسبة السحابية بعد تقرير أكتوبر.

