Шунингдек қаранг
 12.10.2026 13:38
Индекс деловой активности ISM в сфере услуг за сентябрь вырос до 55,8 — максимум с февраля и значительно выше прогноза 54,0. Сектор услуг составляет около 70% американской экономики, и такой результат говорит о том, что потребительский спрос и деловая активность остаются устойчивыми.
Новые заказы выросли, занятость осталась в зоне уверенного роста, а деловые ожидания улучшились. Но ценовой компонент показал почти 77 пунктов, что близко к уровням, которые ФРС считает несовместимыми с возвращением инфляции к 2%. Это означает, что давление на цены в секторе услуг не ослабевает.
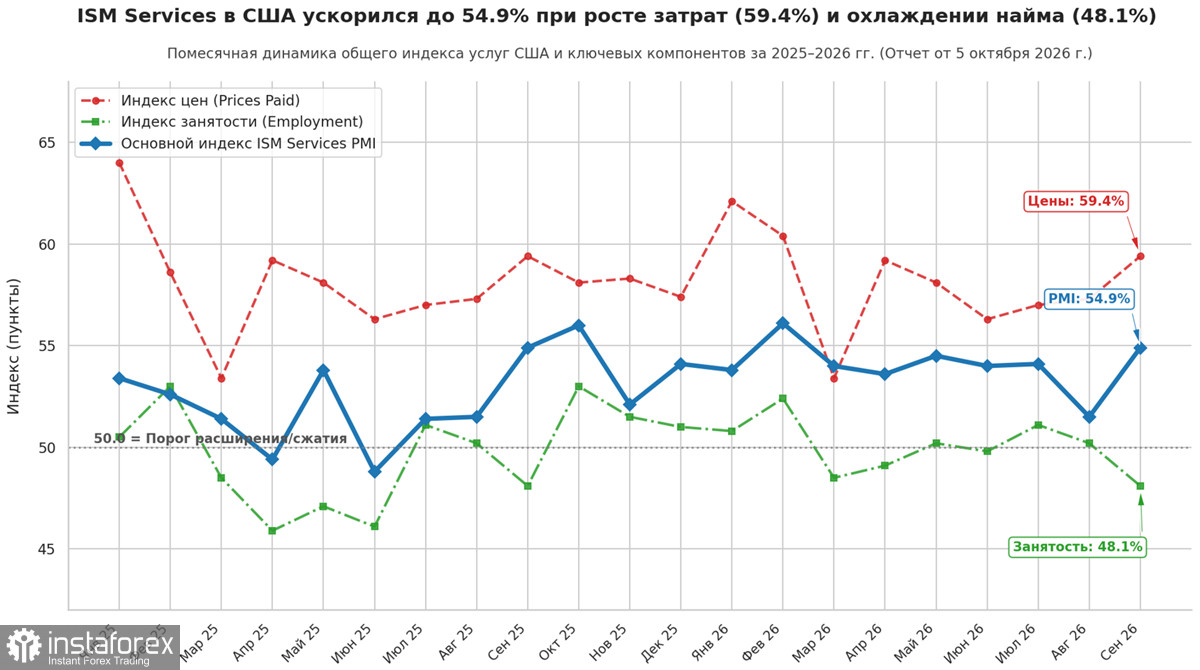
Сильный ISM услуг — это хорошая новость для экономики, но плохая для перспектив смягчения политики. Чем дольше сектор услуг демонстрирует такую динамику, тем меньше у ФРС оснований для паузы в декабре. Опубликованный 8 октября протокол сентябрьского заседания показал, что решение повысить ставку на 25 базисных пунктов до 3,75–4,00% было не единодушным, а компромиссным.
Согласно протоколу, «несколько» участников выступали за сохранение ставки без изменений, аргументируя это тем, что ужесточение политики уже достаточно ощутимо, а риск чрезмерного торможения экономики растёт. В то же время «многие» участники предупредили, что инфляция остаётся слишком высокой и может потребоваться дополнительное ужесточение, если данные не покажут устойчивого замедления.
Отдельно в протоколе прозвучал сигнал о рисках перегрева в секторе искусственного интеллекта. Ряд чиновников отметили, что высокие оценки AI-компаний и растущая зависимость этого сектора от заёмного финансирования могут создать системные риски для финансовой стабильности. Это добавляет ещё один аргумент против дальнейшего повышения ставки — ФРС не хочет стать триггером «лопнувшего пузыря».
Данные по торговому балансу за август показали расширение дефицита до 106.5 млрд с пересмотренных 92.8 млрд в июле за счет опережающего роста импорта, расширение дефицита — это негативный фактор для доллара в среднесрочной перспективе. В сочетании с высокими ценами на энергоносители это создаёт дополнительное давление на торговый баланс.
Предварительные данные индекса потребительских настроений Мичиганского университета за октябрь показали, что индекс остался вблизи исторических минимумов в районе 47,5–48,0, практически не изменившись с сентябрьского провала в 47,8. Годовые ожидания по инфляции остаются на уровне 4,6%, а пятилетние — 3,4%. Это означает, что домохозяйства не верят в возвращение инфляции к 2% и закладывают высокий рост цен в свои решения о расходах и сбережениях.
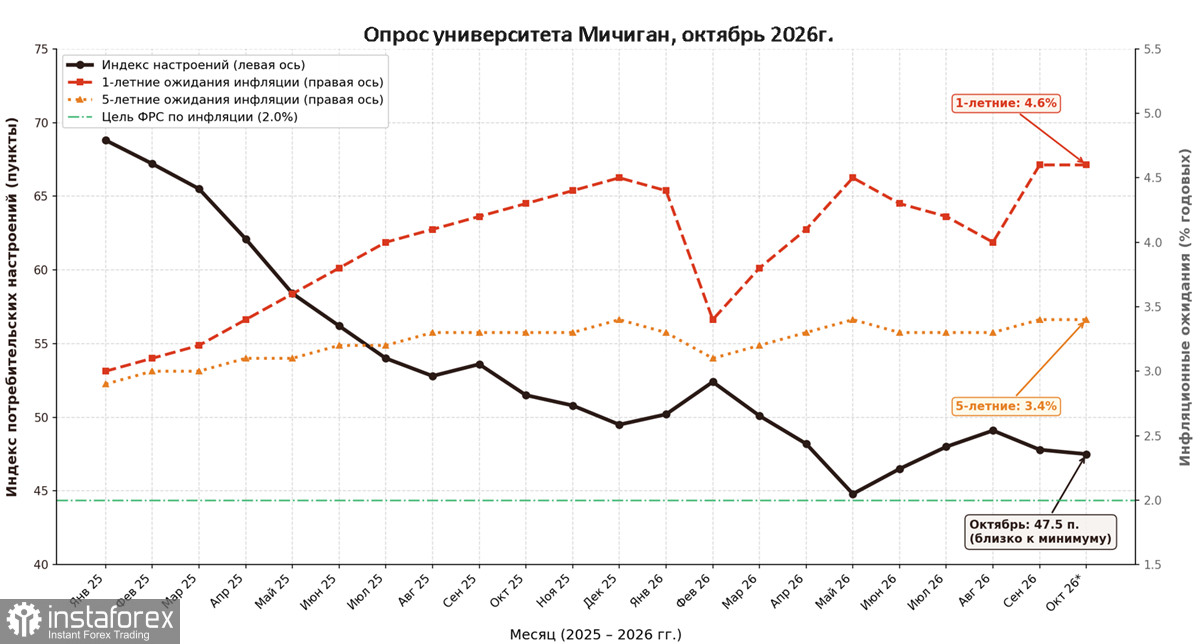
Риторика чиновников ФРС оставалась преимущественно осторожной, но с ястребиным уклоном - никто не исключает декабрьского повышения, но и никто не обещает его. Октябрь, судя по риторике, остаётся почти наверняка «паузой», а вот вероятность повышения ставки в декабре уже превысила 70%. Если данные по инфляции за сентябрь окажутся выше прогноза, декабрьская вероятность может вырасти до 75–80%, что поддержит доллар.
Данные CFTC по состоянию на 6 октября показали, что совокупная длинная позиция по доллару США против основных мировых валют выросла за неделю на 4.9 млрд, до 27 млрд. Это все еще значительно ниже летнего пика, но рост уверенный, спекулянты ставят на доллар. По большинству валют изменения минимальны, хуже всех выступили австралийский и новозеландский доллары, которые, по всей видимости, начинают испытывать отложенное давление из-за слишком высокой угрозы снижения поставок энергоносителей и связанной с этим вероятности прихода замедления экономики.
Доллар начнет неделю уверенно, несмотря на отсутствие явного драйвера к росту, поскольку факторов в пользу его снижения заметно меньше.

