Lihat juga
 13.10.2026 09:32 AM
Kerugian di pasaran ekuiti global semakin meruncing di tengah kebimbangan baharu berhubung kecerdasan buatan (AI) yang mendorong pelabur keluar daripada salah satu segmen paling hangat tahun ini. Bon Perbendaharaan AS melonjak disebabkan permintaan terhadap aset selamat. Indeks MSCI Asia-Pasifik jatuh sebanyak 1.6%, manakala Kospi Korea Selatan — penunjuk utama bagi dagangan berkaitan AI — merosot 6% berikutan kebimbangan mengenai persaingan daripada China. Saham SK Hynix susut kira-kira 10%, manakala Samsung Electronics merosot sekitar 8%. Niaga hadapan indeks AS dan Eropah juga diniagakan pada paras lebih rendah.
Jualan besar-besaran di Asia berterusan sehingga ke Wall Street. Nasdaq 100 merosot ke paras terendah sejak sebulan lalu, dan indeks pengeluar cip AS mencatatkan bacaan paling lemah sejak pertengahan September. Ini bertentangan dengan lantunan pada Isnin, apabila niaga hadapan S&P 500 meningkat 0.3%. Dengan pasaran Korea menembusi paras sokongan teknikal utama, kebimbangan semakin meningkat bahawa tekanan ke atas sektor teknologi akan berlanjutan lebih lama daripada sekadar beberapa sesi.
Punca utamanya ialah keraguan yang semakin memuncak menjelang musim penyampaian laporan kewangan di AS. Keterujaan terhadap kecerdasan buatan (AI) telah meredup apabila pelabur mempersoalkan sama ada perbelanjaan besar-besaran akan membuahkan hasil dalam keadaan kos pinjaman yang lebih tinggi — dan selepas pasaran kenaikan harga selama empat tahun yang telah mengangkat S&P 500 kira-kira 120% dari paras terendah 2022. Pihak beruang kini menguasai sebahagian besar naratif AI, dan sentimen adalah setenatip seperti yang jarang dilihat sejak sekian lama.
Amaran semakin bertambah. Ketua Pegawai Eksekutif Broadcom menyatakan bahawa ledakan ini menarik pelabur dengan strategi yang menyerupai perjudian dan yang mungkin tidak memahami apa yang mereka pertaruhkan. Minggu lalu, Ray Dalio melabelkan AI sebagai satu gelembung klasik yang berisiko meletus akibat kenaikan kadar faedah dan keperluan untuk menukarkan penilaian kepada aliran tunai. Tekanan diperhebatkan oleh persaingan: laporan menyebut firma China, CXMT, telah mencapai kemajuan dalam membangunkan seni bina memori berkapasiti lebih tinggi.
Pasaran bon pula memberikan gambaran berbeza. Hasil bon Perbendaharaan AS 10 tahun susut sebanyak 4 mata asas kepada 5.20% selepas pasaran dibuka semula susulan cuti. Ia berada pada 5.31% pada 8 Oktober dan menghampiri 5.4% minggu lalu — paras tertinggi sejak 2002. Kenaikan harga minyak mengukuhkan hujah menyokong bon: Brent susut 0.9% kepada AS$105.70 setong selepas diniagakan melebihi AS$105 pada pagi Isnin.
Pada pandangan saya, tekanan ke atas sektor teknologi berkemungkinan berterusan dalam jangka masa terdekat, dengan Kospi dan pengeluar cip antara pihak yang paling terdedah. Saham memerlukan keputusan pendapatan yang kukuh serta nada berhati-hati terhadap perbelanjaan modal (capex) untuk mengubah sentimen pasaran. Tanpa itu, bon akan terus menjadi penerima manfaat utama daripada aliran modal ke aset selamat, dan hasil bon 10 tahun lebih berkemungkinan menguji 5.1% berbanding kembali ke 5.4%. Lonjakan semula harga minyak melebihi AS$106 atau data inflasi AS yang kukuh boleh sekali lagi menekan pasaran bon dan mencetuskan gelombang jualan meluas di pasaran ekuiti.
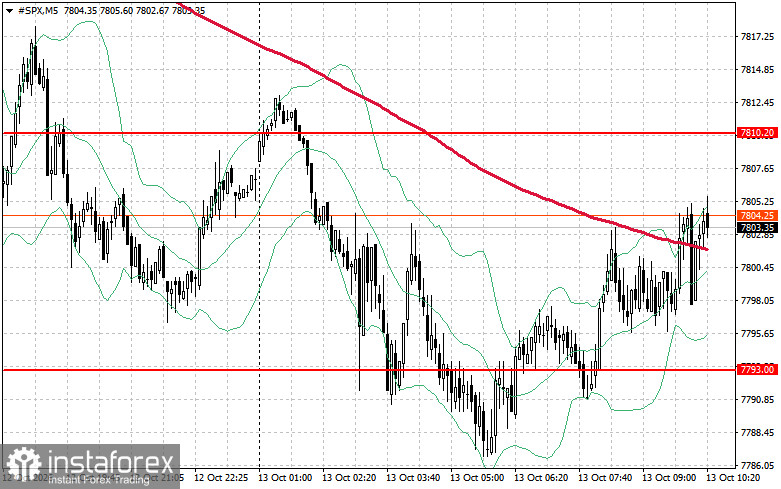
Dari segi teknikal S&P 500, tugasan segera bagi pembeli ialah menembusi paras rintangan pada AS$7,810. Ini akan menjadi isyarat kenaikan dan membuka ruang pergerakan ke AS$7,824. Mengekalkan paras AS$7,841 juga menjadi keutamaan bagi pergerakan menaik untuk mengukuhkan kedudukan. Jika harga bergerak lebih rendah selari dengan penyusutan selera risiko, pembeli perlu muncul berhampiran AS$7,793. Penembusan di bawah paras tersebut berkemungkinan menolak indeks ke paras AS$7,774 dan membuka laluan ke AS$7,756.


