 04.11.2026 10:22 AM
استعادت عقود الفروقات الآجلة جزءًا من خسائر الصباح مع استيعاب المستثمرين لنتائج الانتخابات النصفية. في جلسة أمس، ارتفع مؤشر S&P 500 بنحو 0.4%، وصعد مؤشر Nasdaq 100 بنسبة 0.7%، مستردًا بعض خسائر بيع يوم الاثنين الذي دفع مؤشر التكنولوجيا إلى منطقة التصحيح.
تمكّن الديمقراطيون من تأمين السيطرة على مجلسي الكونغرس، مع تحقيق انتصارات مفاجِئة في مقاعد مجلس الشيوخ في كانساس وساوث كارولاينا. كما فازوا بمناصب حكّام ولايات في جورجيا وتكساس، إلى جانب حصولهم على مقعد إضافي في مجلس الشيوخ عن ولاية تكساس. شهدت سندات الخزانة الأمريكية موجة ارتفاع، مع توقّعات بأن تشكّل التركيبة السياسية الجديدة عامل تقييد لجدول أعمال إدارة Trump في ما يخص الضرائب والإنفاق.
القلق الأكبر في الأسواق يتركّز الآن حول تنظيم قطاع الذكاء الاصطناعي. المستثمرون يخشون أن يخضع الكونغرس الذي يسيطر عليه الديمقراطيون البنية التحتية وخدمات الذكاء الاصطناعي لرقابة أكثر تشدّدًا، وأن يقوم حكّام ولايات معادون بإبطاء وتيرة تطوير مراكز البيانات. تبرز ولاية تكساس كنقطة محورية، إذ تستحوذ على نحو ثلث القدرة التشغيلية للذكاء الاصطناعي في الولايات المتحدة، مع التخطيط لحوالي 250 مشروعًا هناك. مع ذلك، يرى كثير من المحللين أن ردّ الفعل كان مبالغًا فيه إلى حدّ ما، لأن التأثير المباشر لانتخابات منتصف المدة على الأرباح في الأجل القصير يظل محدودًا — وقد يكون ما يحدث في السوق مجرد «حركة تصحيحية» أو عملية تطهير.
يجدر التنبيه إلى أن نتائج الأعمال قدّمت قدرًا من الارتياح. فقد قامت AMD، بعد إغلاق جلسة الثلاثاء، برفع توجيهاتها للإيرادات إلى مستويات تفوق تقديرات المحللين، بما يشير إلى استمرار قوة الطلب على معالجات مراكز البيانات. كما قدّمت Super Micro Computer توجيهات لإيرادات الربع الجاري فوق التقديرات ورفعت توقعاتها لمبيعات العام بأكمله.
التاريخ يميل لصالح المتفائلين بعد انتخابات منتصف المدة. تظهر دراسة أجرتها Morgan Stanley منذ عام 1982 أن أسهم الشركات الكبرى حققت زيادة في القيمة السوقية بنحو 15% في المتوسط، وعوائد متساوية الأوزان بحدود 16% خلال الأشهر الستة التالية للانتخابات، وحوالي 22% خلال العام التالي. وتشير UBS إلى أن العوامل الموسمية المواتية، إلى جانب انخفاض مراكز الشراء الصافي لدى صناديق التحوّط، تهيئ الأجواء لاحتمال حدوث موجة ارتفاع مع نهاية العام.
تبقى الجغرافيا السياسية عامل خطر في الخلفية. تتواصل المساعي الدبلوماسية تجاه إيران. وتشير تقارير إلى أن الوسطاء يتداولون مقترحات مختلفة، رغم أن ضربات أمريكية محدودة استهدفت على ما يُقال مواقع في جزيرة قشم الإيرانية ليلًا. وأكد الرئيس الأمريكي Donald Trump أن واشنطن لا تملك خطة فورية لتوجيه ضربة إلى إيران. يتحرّك النفط مبتعدًا عن القيعان الأخيرة، مع تداول خام برنت قرب 104 دولارات للبرميل، وWTI حول 97 دولارًا، بينما تعافى الذهب مستفيدًا من ضعف الدولار وتراجع العوائد، ليتداول فوق 3,960 دولارات للأونصة خلال الجلسة اليومية وحوالي 3,942 دولارات في تداولات آسيا.
تشير كل هذه التطوّرات إلى أن الانتخابات أزالت مصدرًا رئيسيًا من مصادر عدم اليقين السياسي، لكنها في المقابل أثارت تساؤلات جديدة حول قطاع الذكاء الاصطناعي، ما يدفع السوق إلى تبنّي نهج أكثر حذرًا في التداول. وبالنظر إلى التقارير الداعمة من AMD وSuper Micro، أرى أن عمليات البيع في أسهم التكنولوجيا يُرجّح أن تبقى محدودة، رغم أن الاتجاه على المدى القصير سيعتمد إلى حد كبير على أرقام التوظيف المنتظرة يوم الجمعة، إضافة إلى التطوّرات المرتبطة بإيران.
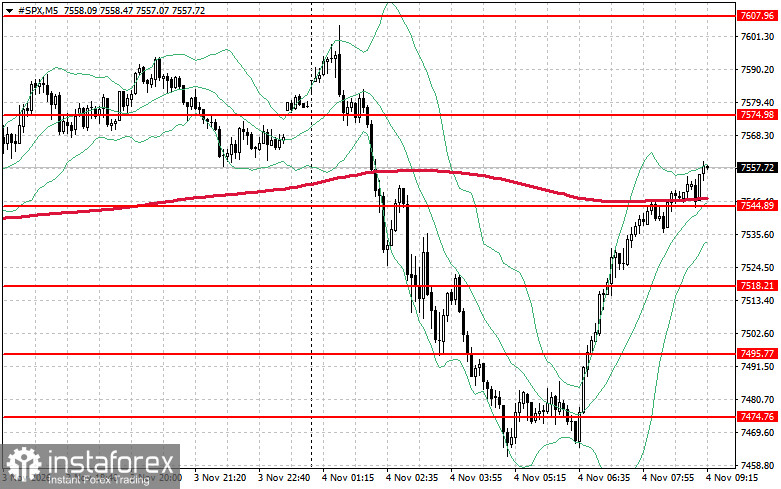
فيما يخص الجوانب الفنية لمؤشر S&P 500، تتمثل المهمة الفورية للمشترين في اختراق مستوى المقاومة عند 7,574 دولار. سيُعد ذلك إشارة إلى إمكانية استمرار الصعود ويفتح الطريق نحو مستوى 7,607 دولار. أما السيطرة على مستوى 7,633 دولار فستُعزز مراكز المشترين بشكل أكبر. وفي حال حدوث حركة هبوطية مع تراجع شهية المخاطرة، فمن المتوقع أن يتدخل المشترون بالقرب من مستوى 7,544 دولار. أما الكسر دون هذا المستوى، فمن المرجح أن يدفع المؤشر نحو 7,518 دولار ويفتح الطريق للوصول إلى 7,495 دولار.

