 19.10.2026 09:01 AM
ارتفعت عقود الفروقات الآجلة اليوم بعد موجة البيع في وول ستريت يوم الجمعة، مما منح السوق استراحة قصيرة قبل صدور سلسلة من تقارير الأرباح التي قد تحدد الاتجاه المقبل. صعدت عقود Nasdaq 100 الآجلة بنسبة 1.3%، بينما ارتفعت عقود S&P 500 الآجلة بنحو 0.8%. قلّص مؤشر MSCI Asia Pacific خسائره الصباحية وكان متراجعًا بنحو 0.2%. وتراجعت أسعار النفط، إذ انخفض خام Brent بنسبة 1.8% إلى 107.90 دولارًا للبرميل، مبتعدًا عن أعلى مستوى له في خمسة أشهر.
يأتي هذا الارتداد بعد أسبوع ثقيل. فقد سجّل مؤشر شركات أشباه الموصلات أطول سلسلة خسائر منذ عام 2008، وشهد مؤشر التقلب VIX أكبر قفزة له منذ يونيو، وخسر مؤشر Nasdaq 100 نحو 5.5% خلال الأسبوع. تعامل الرئيس التنفيذي لشركة Nvidia، Jensen Huang، بهدوء مع موجة البيع وحثّ المستثمرين على التركيز على القيمة طويلة الأجل للذكاء الاصطناعي. وقال: "كل هذا سيمر".
ستكون نتائج الأرباح المقبلة اختبارًا لهذه المقولة. تعلن Netflix نتائجها يوم الثلاثاء؛ وTesla وMeta وIBM يوم الأربعاء. أصبحت Meta بمثابة مؤشر رئيسي لموضوع الذكاء الاصطناعي، لذا ستُظهر نتائجها ما إذا كان الإنفاق الهائل على البنية التحتية يؤتي ثماره. يخشى بعض المستثمرين من أن ارتفاع التضخم في الولايات المتحدة والقلق المحيط بقطاع الذكاء الاصطناعي سيُضخّمان تقلبات أسهم التكنولوجيا ويمتدان إلى بقية الأسواق. تذكّر أن تقلبات سوق السندات لا تزال مرتفعة، وأن ارتفاع أسعار الوقود والغذاء يزيد من الضغوط على البنوك المركزية.
بدأت أوروبا الأسبوع بأداء أضعف. فقد تراجعت عقود الأسهم الأوروبية الآجلة وعوائد السندات الفرنسية لأجل 10 سنوات بعد احتجاجات واسعة في فرنسا خلال عطلة نهاية الأسبوع، كما ضعف اليورو أمام معظم عملات دول مجموعة العشر. وعاد المشترون إلى سندات الخزانة الأمريكية؛ إذ تراجع العائد على السندات لأجل 10 سنوات بمقدار نقطة أساس واحدة إلى 5.06%، وهو أدنى بنحو 17 نقطة أساس مقارنة بالأسبوع الماضي. تستعيد السندات تدريجيًا دورها كملاذ آمن، وهو ما قد يفاجئ من راهنوا على زيادات متتالية إضافية في العوائد هذا العام.
بدأ الذهب الأسبوع على ارتفاع، إذ صعد بنحو 0.4% إلى 4,181 دولارًا للأونصة مع خفض المتعاملين لاحتمالات قيام الاحتياطي الفيدرالي برفع الفائدة هذا الشهر بعد تصريحات رئيسه Kevin Warsh يوم الجمعة. وارتفع Bitcoin بأكثر من 2% متجاوزًا مستوى 82 ألف دولار.
تنظر السوق إلى تطورات الشرق الأوسط بإشارات متباينة. فقد دفع التصعيد أسعار النفط إلى أعلى مستوياتها في خمسة أشهر، لكن المؤشرات على بقاء الإمدادات الإقليمية قريبة من مستويات ما قبل اندلاع الصراع ساعدت الأسعار على التراجع من قممها. يظل النفط فوق 107 دولارات خلفية صعبة بالنسبة للتضخم والبنوك المركزية، وهو المحرك الرئيسي لمخاوف أسعار الفائدة.
في المحصلة، يبدو ارتداد العقود الآجلة أقرب إلى استراحة فنية منه إلى انعكاس هيكلي في الاتجاه. برأيي، ستكون نتائج Meta وTesla هي العامل الحاسم في ما إذا كان السوق سيجد مبررًا لشراء الانخفاضات. التقارير المخيبة للآمال قد تدفع مؤشر VIX للصعود مجددًا وتعيد مؤشر Nasdaq 100 لاختبار القيعان الأخيرة. وطالما ظل النفط فوق 100 دولار وبقيت العوائد مرتفعة، لا أتوقع تعافيًا مستدامًا في قطاع التكنولوجيا هذا الأسبوع.
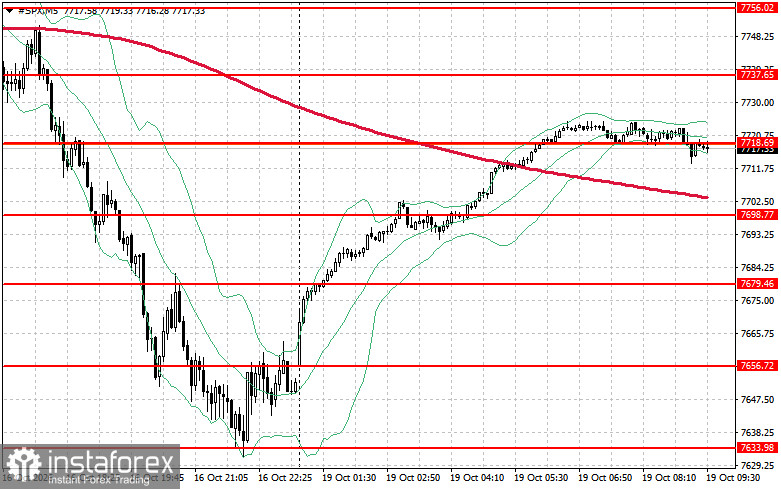
فيما يتعلق بالجوانب الفنية لمؤشر S&P 500، فإن المهمة الفورية للمشترين هي تجاوز مستوى المقاومة عند 7,718 دولار. من شأن ذلك أن يفعّل الزخم الصاعد ويفتح الطريق نحو 7,737 دولار. كما أن الحفاظ على مستوى 7,756 دولار يمثل أولوية للمضاربين على الصعود لتعزيز مراكزهم. وإذا تحرك السعر هبوطاً وسط تراجع شهية المخاطرة، فسيحتاج المشترون إلى التدخل قرب مستوى 7,698 دولار. وكسر هذا المستوى على الأرجح سيدفع المؤشر نحو 7,679 دولار ويفتح الطريق إلى 7,656 دولار.

